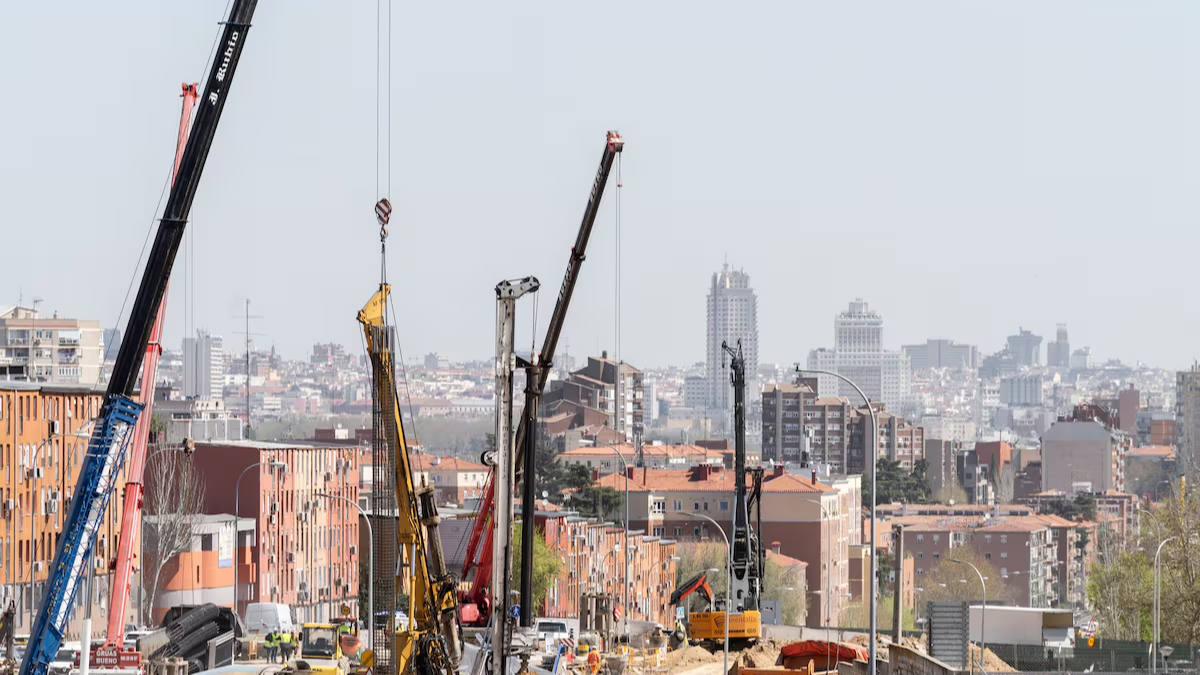
El problema residencial exige una estrategia de oferta: más construcción, suelo, financiación, productividad, seguridad jurídica y colaboración público-privada.
Por @QUALITY KEYS INMOBILIARIOS | Real Estate Intelligence
Hay debates que pueden sostenerse sobre opiniones. El de la vivienda necesita, además, datos, economía y una visión de largo plazo.
España está formando hogares a mayor velocidad de la que está incorporando nueva vivienda. El Banco de España estima que entre 2021 y 2025 se acumuló un diferencial próximo a 750.000 viviendas entre la creación neta de hogares y las viviendas terminadas.
Y el INE proyecta que España podría sumar otros 2,18 millones de hogares entre 2026 y 2041.
La conclusión que extraemos en QUALITY KEYS INMOBILIARIOS es sencilla:
El problema no es únicamente cuánto cuesta la vivienda. También es cuánta vivienda existe allí donde se concentra la demanda.
Madrid muestra con claridad el desequilibrio
Madrid es uno de los mejores ejemplos.
En 2001 disponía de 453,2 viviendas por cada 1.000 habitantes. En 2025, la cifra había descendido a 426,1.
Mientras tanto, el conjunto de España evolucionó en sentido contrario, pasando de 512,6 a 546,4 viviendas por cada 1.000 habitantes.
Como consecuencia, la distancia entre Madrid y la media nacional prácticamente se ha duplicado.
Por eso, analizar únicamente el precio por metro cuadrado ofrece una fotografía incompleta.
Para comprender realmente la presión residencial hay que observar conjuntamente:
Población + hogares + empleo + renta + inversión + suelo + construcción.
Y las proyecciones demográficas apuntan a que esa presión continuará.
La Comunidad de Madrid pasaría de 2.749.715 hogares en 2026 a 3.142.596 en 2041.
Son 392.881 hogares adicionales, un crecimiento del 14,3%.
Cada uno de esos nuevos hogares necesitará algún tipo de solución residencial.
No necesitamos un único tipo de vivienda
Además, no está cambiando únicamente el número de hogares. También cambia su composición.
El INE proyecta un aumento del peso de los hogares unipersonales y una progresiva transformación de las necesidades residenciales.
En Madrid, los hogares formados por una sola persona pasarían del 26,0% al 26,8%.
Esto significa que hablar de “vivienda” como si fuese un producto homogéneo resulta cada vez menos útil.
Madrid necesitará:
- Vivienda familiar.
- Apartamentos de uno y dos dormitorios.
- Alquiler profesionalizado.
- Vivienda para jóvenes profesionales.
- Residencias de estudiantes.
- Alojamiento para trabajadores desplazados.
- Vivienda para mayores.
- Vivienda asequible.
- Vivienda en propiedad.
No existe una única demanda residencial. Existe una cadena de necesidades diferentes.
Administrar la escasez no es lo mismo que resolverla
Controlar precios, conceder ayudas o ampliar el parque público pueden formar parte de una política residencial.
Pero ninguna de esas medidas sustituye a la variable estructural:
la oferta.
Si el número de hogares aumenta y el parque residencial no crece a un ritmo suficiente, la escasez permanece.
Por eso pensamos que el debate debería incorporar una pregunta diferente:
¿Cómo conseguimos que haya más propietarios dispuestos a poner viviendas en alquiler, más promotores construyendo y más capital financiando nueva oferta?
El propietario que alquila aporta oferta.
El promotor crea stock.
El inversor aporta capital.
Las entidades financieras posibilitan proyectos.
Las administraciones pueden aportar suelo, planeamiento e incentivos.
Todos forman parte de la misma cadena residencial.
Plantear el problema como una confrontación permanente entre sector público y privado puede hacernos perder de vista algo fundamental:
para producir vivienda a la escala necesaria probablemente harán falta ambos.
Madrid ya ofrece ejemplos de colaboración
La Comunidad de Madrid ha utilizado este enfoque a través del Plan VIVE, cuyo programa contempla 16.500 viviendas de alquiler asequible.
A septiembre de 2026 se habían entregado 6.419 y alrededor de otras 10.000 estaban en diferentes fases de desarrollo.
El Ayuntamiento también mantiene una importante actividad a través de EMVS Madrid.
Se han finalizado e impulsado 69 promociones que suman 9.290 viviendas, junto con más de 6.000 viviendas en distintas fases de licitación y ejecución en 2026.
Son cifras relevantes.
Pero precisamente por eso permiten dimensionar el reto.
Incluso administraciones con una importante capacidad inversora necesitan años para producir miles de viviendas.
Si hablamos de un déficit residencial de escala nacional, el esfuerzo necesario es mucho mayor.
Una estrategia nacional de producción residencial
Desde QUALITY KEYS INMOBILIARIOS creemos que el siguiente paso debería ser una verdadera:
ESTRATEGIA NACIONAL DE PRODUCCIÓN RESIDENCIAL.
No para sustituir las competencias autonómicas o municipales, sino para coordinarlas con política económica, fiscal, financiera, industrial, migratoria y territorial.
Porque construir vivienda no depende únicamente de disponer de suelo.
Depende también de:
- El coste de financiación.
- La fiscalidad.
- Las licencias.
- La productividad del sector.
- La industrialización de la construcción.
- La mano de obra disponible.
- La seguridad jurídica.
- La capacidad de atraer capital.
La vivienda es, en este sentido, una infraestructura económica y social.
Y debería tratarse también como una industria estratégica.
Producir más y producir mejor
España necesita aumentar su capacidad anual de construcción.
La industrialización, la construcción modular, la digitalización de procesos, la formación profesional y la estandarización pueden ayudar a reducir costes y plazos.
La financiación también será determinante.
Si el sector público consigue utilizar garantías, avales o financiación como multiplicadores de capital privado, cada euro público puede contribuir a movilizar una inversión residencial mucho mayor.
Lo mismo ocurre con la fiscalidad.
No se trata necesariamente de reducir impuestos de forma indiscriminada, sino de analizar qué estructura fiscal incentiva la incorporación de vivienda al mercado y cuál puede dificultarla.
La política fiscal puede ser también una política de oferta.
El verdadero KPI: viviendas terminadas
Quizá el cambio más importante que proponemos sea también el más sencillo.
Medir menos la política de vivienda por los anuncios realizados, los presupuestos aprobados o el suelo movilizado.
Y medirla más por una variable concreta:
¿Cuántas viviendas adicionales hemos conseguido poner realmente en el mercado?
España no necesita elegir entre vivienda pública y privada.
Necesita ambas.
No necesita elegir entre alquiler y propiedad.
Necesita más oferta en ambos mercados.
Y no necesita convertir al propietario, al promotor, al inversor, al inquilino o a la Administración en adversarios.
Necesita que todos formen parte de un ecosistema capaz de producir más vivienda, de forma más rápida, eficiente y sostenible.
La tesis de Quality Keys
Más hogares implican más demanda residencial.
Y en los territorios que concentran crecimiento demográfico, empleo e inversión, esa necesidad será todavía mayor.
Nuestra respuesta pasa por:
Más suelo apto. Más construcción. Más financiación. Más productividad. Más colaboración público-privada. Menos burocracia. Una fiscalidad más eficiente. Mayor seguridad jurídica. Y, sobre todo, más oferta.
Porque una vivienda que no existe no puede alquilarse.
No puede comprarse.
No puede ser asequible.
Y no puede solucionar el problema residencial de nadie.
En QUALITY KEYS INMOBILIARIOS creemos que ese debería ser uno de los grandes debates inmobiliarios de la próxima década:
No administrar la escasez, sino aumentar la capacidad de producir oferta.
¿Estamos haciendo lo suficiente para construir las viviendas que Madrid y España necesitarán durante los próximos 15 años?
¿Debe el Gobierno de España liderar una verdadera estrategia nacional de producción residencial que coordine Vivienda, Hacienda, Economía, Industria, Migraciones y Política Territorial?
¿Más regulación o más oferta?
¿Más vivienda pública, más colaboración público-privada o ambas?
Y, sobre todo:
¿Deberíamos medir el éxito de la política de vivienda por los euros invertidos o por las viviendas realmente terminadas y puestas en el mercado?
Os leemos.
QUALITY KEYS INMOBILIARIOS | Real Estate Intelligence
Analizar el mercado no es solamente conocer el precio. Es entender las fuerzas que determinarán su valor futuro.